

Mustaqim.NET – Masjid tidak hanya berfungsi sebagai tempat melaksanakan ibadah, tetapi juga menjadi pusat kegiatan dan pemberdayaan umat Islam. Sejak zaman Rasulullah SAW, fungsi masjid zaman Rasulullah telah memainkan peran penting dalam kehidupan masyarakat, mulai dari kegiatan keagamaan, pendidikan, sosial, hingga pengembangan ekonomi umat.
Seiring perkembangan zaman, potensi masjid dalam bidang ekonomi semakin terbuka. Salah satunya melalui pengelolaan dana infak yang terkumpul dari masyarakat. Dana tersebut dapat dimanfaatkan untuk berbagai kebutuhan masjid, bahkan berpotensi dikembangkan melalui kegiatan usaha produktif agar memberikan manfaat yang lebih luas.
Namun, pengelolaan dana infak masjid tidak dapat dilakukan secara bebas. Ada ketentuan fikih yang harus diperhatikan, terutama berkaitan dengan peruntukan dana, kewenangan pengurus, serta prinsip menjaga dan mengembangkan harta masjid.
Lantas, bagaimana hukum menggunakan dana infak masjid untuk kegiatan sosial seperti khitan massal dan pemeriksaan kesehatan gratis? Bolehkah dana masjid dijadikan modal usaha dengan sistem bagi hasil (mudharabah)? Bagaimana pula hukum pengurus masjid yang membuka unit usaha menggunakan kas masjid?
Persoalan tersebut dibahas dalam forum Bahtsul Masail Wustho 08 Pondok Pesantren Syaichona Moh. Cholil, Demangan Barat, Bangkalan, yang diselenggarakan pada Rabu–Kamis, 13–14 Februari 2019. Berikut penjelasan hasil keputusannya.
1. Hukum Menggunakan Dana Infak Masjid untuk Kegiatan Sosial
Salah satu persoalan yang sering muncul dalam pengelolaan keuangan masjid adalah penggunaan dana infak untuk kegiatan sosial yang manfaatnya dirasakan masyarakat secara umum.
Misalnya, pengurus masjid ingin menyelenggarakan khitan massal, pemeriksaan kesehatan gratis, atau kegiatan sosial lainnya dengan menggunakan dana infak masjid.
Sekilas, kegiatan tersebut merupakan bentuk kemaslahatan yang patut didukung. Akan tetapi, apakah dana infak masjid memang boleh dialokasikan untuk kepentingan tersebut?
Hukum menggunakan dana infak masjid untuk kepentingan umum
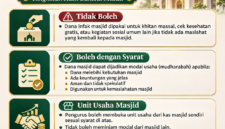
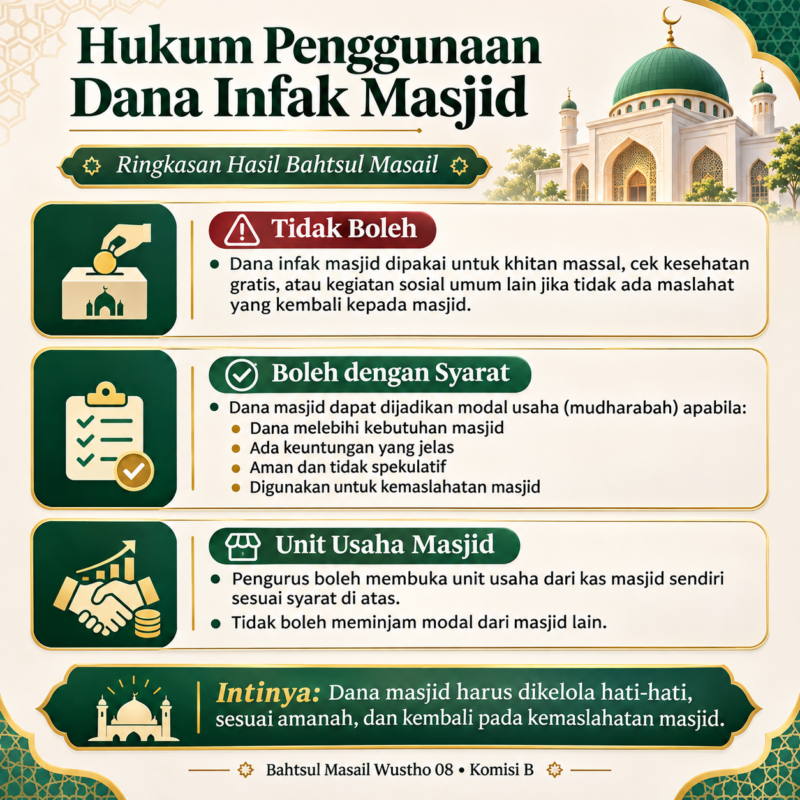
Berdasarkan hasil keputusan Bahtsul Masail Wustho 08, penggunaan dana infak masjid untuk kegiatan kemaslahatan umum yang tidak memiliki hubungan manfaat langsung dengan masjid hukumnya tidak diperbolehkan.
Alasannya, kegiatan tersebut tidak mendatangkan kemaslahatan yang kembali kepada masjid sebagai pihak yang menjadi tujuan peruntukan dana.
Dengan demikian, meskipun khitan massal dan pemeriksaan kesehatan gratis merupakan kegiatan positif, dana infak masjid tidak boleh digunakan untuk membiayainya apabila tidak terdapat kemaslahatan yang kembali kepada masjid.
Ketentuan ini berkaitan dengan prinsip bahwa harta yang diperuntukkan bagi masjid harus digunakan sesuai dengan tujuan peruntukannya. Pengurus masjid tidak memiliki kewenangan untuk mengalihkan dana tersebut kepada kepentingan lain di luar peruntukan yang telah ditetapkan.
Hal ini sejalan dengan penjelasan dalam kitab Fathul Mu’in (juz 3, halaman 211), yang menerangkan bahwa harta wakaf masjid harus dimanfaatkan untuk kepentingan masjid. Bahkan, tikar dan perlengkapan masjid tidak boleh digunakan untuk kepentingan di luar fungsi yang telah ditentukan.
Oleh karena itu, pengurus masjid perlu memastikan bahwa setiap pengeluaran dana benar-benar sesuai dengan peruntukannya. Niat baik untuk membantu masyarakat tidak dengan sendirinya membolehkan penggunaan dana yang telah memiliki tujuan khusus.
2. Hukum Menjadikan Dana Masjid sebagai Modal Usaha dengan Sistem Mudharabah
Selain digunakan untuk kebutuhan operasional dan pembangunan masjid, dana masjid juga berpotensi dikembangkan melalui kegiatan ekonomi produktif. Salah satu bentuknya adalah menjadikan dana tersebut sebagai modal usaha dengan akad mudharabah.
Mudharabah merupakan kerja sama usaha antara pemilik modal (shahibul maal) dan pengelola usaha (mudharib), dengan pembagian keuntungan berdasarkan kesepakatan yang telah ditentukan.
Dalam konteks pengelolaan dana masjid, persoalannya adalah apakah uang kas masjid boleh disalurkan sebagai modal usaha dengan sistem bagi hasil?
Hukum investasi dana masjid dengan akad mudharabah
Berdasarkan hasil keputusan Bahtsul Masail Wustho 08, menjadikan dana masjid sebagai modal usaha dengan akad mudharabah diperbolehkan, tetapi harus memenuhi sejumlah ketentuan.
Kebolehan tersebut tidak berlaku secara mutlak terhadap seluruh dana masjid. Dana yang digunakan harus memenuhi persyaratan tertentu, terutama berkaitan dengan asal harta, kebutuhan masjid, dan keamanan kegiatan usaha.
Adapun ketentuan yang harus diperhatikan adalah sebagai berikut:
1. Dana merupakan kelebihan dari kebutuhan masjid
Dana yang diinvestasikan harus merupakan dana lebih setelah kebutuhan dan kepentingan masjid terpenuhi. Pengurus tidak diperbolehkan mengembangkan dana usaha dengan mengabaikan kebutuhan utama masjid.
2. Usaha memiliki potensi keuntungan yang jelas
Kegiatan usaha yang dipilih harus memiliki prospek keuntungan. Investasi yang tidak menunjukkan peluang keuntungan yang wajar tidak sesuai dengan tujuan pengembangan harta masjid.
3. Investasi harus aman dan tidak bersifat spekulatif
Pengelola wajib mempertimbangkan tingkat keamanan usaha. Dana masjid tidak boleh ditempatkan pada kegiatan yang memiliki risiko tinggi tanpa pertimbangan yang memadai sehingga berpotensi menghilangkan harta masjid.
4. Modal berasal dari hasil pengembangan harta wakaf untuk kemaslahatan masjid
Salah satu ketentuan penting dalam keputusan ini adalah bahwa harta yang diperdagangkan merupakan hasil atau ghullah dari harta wakaf yang diperuntukkan bagi kemaslahatan masjid.
Dengan demikian, tidak semua dana yang masuk ke kas masjid secara otomatis boleh dijadikan modal usaha. Asal-usul dan peruntukan dana harus diperhatikan terlebih dahulu.
5. Membeli barang yang memiliki potensi keuntungan
Barang yang dibeli untuk kegiatan perdagangan harus memiliki prospek menghasilkan keuntungan, baik dalam waktu dekat maupun setelah melalui proses pengembangan tertentu.
6. Memperhatikan harga pembelian barang
Apabila barang yang dibeli direncanakan untuk segera dijual kembali, pengelola hendaknya memperoleh harga pembelian yang lebih murah agar mendapatkan keuntungan.
Sementara itu, apabila barang tersebut memiliki potensi kenaikan harga setelah disimpan atau dikembangkan, pembelian dengan harga standar atau harga pasar diperbolehkan selama terdapat prospek keuntungan.
7. Memperhatikan waktu penjualan
Barang yang diperdagangkan sebaiknya tidak dijual secara terburu-buru apabila masih terdapat peluang kenaikan harga yang wajar. Pengelola perlu mempertimbangkan waktu penjualan agar keuntungan yang diperoleh dapat dioptimalkan.
8. Mengupayakan harga jual tertinggi
Dalam melakukan penjualan, pengelola wajib berusaha mendapatkan harga terbaik sesuai kondisi pasar. Menjual barang dengan harga yang lebih rendah padahal terdapat kesempatan memperoleh harga lebih tinggi tidak mencerminkan prinsip menjaga kemaslahatan harta masjid.
Ketentuan tersebut menunjukkan bahwa pengembangan dana masjid melalui mudharabah harus dilaksanakan secara hati-hati, profesional, dan berorientasi pada kemaslahatan masjid.
Dasar hukum investasi dana masjid
Ketentuan mengenai pengelolaan harta wakaf dijelaskan dalam kitab Al-Fatawa al-Fiqhiyyah al-Kubra (juz 3, halaman 336 dan juz 7, halaman 309).
Dalam kitab tersebut diterangkan bahwa pengelola wakaf (nazhir) memiliki kewajiban menjaga pokok harta dan hasil pengembangannya dengan penuh kehati-hatian.
Pengelola wakaf juga disamakan dengan wali atau pengelola harta anak yatim. Artinya, kewenangan mereka dalam mengelola harta tidak boleh digunakan secara sembarangan, melainkan harus didasarkan pada kemaslahatan dan kepentingan harta yang dikelola.
Selain itu, kitab Hasyiyah Umairah (juz 3, halaman 111) menjelaskan bahwa kelebihan hasil pengelolaan wakaf masjid diperbolehkan untuk diperdagangkan menurut pendapat sebagian ulama mutaakhkhirin. Namun, kebolehan tersebut berkaitan dengan hasil wakaf yang memang diperuntukkan bagi kepentingan masjid.
Penjelasan lebih lanjut terdapat dalam kitab Al-Hawi al-Kabir karya Imam Al-Mawardi (juz 5, halaman 804). Kitab ini menguraikan sejumlah ketentuan dalam memperdagangkan harta yang berada di bawah pengelolaan seorang wali, di antaranya:
- Kondisi perdagangan harus aman.
- Usaha yang dijalankan memiliki prospek keuntungan.
- Pembelian barang harus mempertimbangkan potensi keuntungan.
- Penjualan dilakukan dengan mempertimbangkan waktu yang tepat.
- Pengelola harus berusaha mendapatkan harga terbaik.
Prinsip-prinsip tersebut menjadi landasan penting agar pengembangan harta yang dipercayakan kepada pengelola tidak justru menimbulkan kerugian.
3. Hukum Pengurus Masjid Membuka Unit Usaha Menggunakan Dana Masjid
Persoalan berikutnya berkaitan dengan inisiatif pengurus masjid dalam membangun kemandirian ekonomi melalui pembukaan unit usaha.
Misalnya, pengurus berencana membuka toko, koperasi, atau jenis usaha lainnya dengan menggunakan modal dari kas masjid. Bahkan, terdapat kemungkinan pengurus memperoleh tambahan modal dengan meminjam dana dari masjid lain.
Apakah tindakan tersebut diperbolehkan menurut hukum fikih?
Menggunakan kas masjid sendiri sebagai modal usaha
Berdasarkan hasil keputusan Bahtsul Masail Wustho 08, pengurus masjid diperbolehkan membuka unit usaha dengan menggunakan modal dari kas masjid sendiri, sebagaimana ketentuan investasi dana masjid melalui akad mudharabah yang telah dijelaskan sebelumnya.
Artinya, kebolehan tersebut tetap terikat pada persyaratan yang berlaku, yaitu:
- Dana yang digunakan merupakan kelebihan setelah kebutuhan masjid terpenuhi.
- Dana berasal dari hasil wakaf yang diperuntukkan bagi kemaslahatan masjid.
- Usaha memiliki prospek keuntungan yang jelas.
- Pengelolaan dilakukan secara aman dan tidak spekulatif.
- Pembelian dan penjualan barang dilakukan dengan mempertimbangkan kemaslahatan serta keuntungan terbaik bagi masjid.
Dengan demikian, pengurus tidak boleh menggunakan seluruh kas masjid untuk membuka usaha tanpa memperhitungkan kebutuhan operasional, pembangunan, dan kepentingan masjid lainnya.
Pengurus juga harus memahami bahwa dana tersebut merupakan harta yang diamanahkan untuk kepentingan masjid. Karena itu, pengelolaannya harus mengutamakan kemaslahatan masjid, bukan kepentingan pribadi pengurus.
Hukum meminjam dana dari masjid lain untuk modal usaha
Berbeda dengan penggunaan kas masjid sendiri, meminjam dana dari masjid lain untuk dijadikan modal usaha dalam konteks persoalan ini hukumnya tidak diperbolehkan.
Keputusan Bahtsul Masail Wustho 08 secara tegas membedakan antara penggunaan dana lebih dari masjid sendiri dan penggunaan dana yang berasal dari masjid lain.
Penggunaan modal dari kas masjid sendiri diperbolehkan dengan memenuhi persyaratan sebagaimana pembahasan sebelumnya. Sementara itu, pengambilan dana dari masjid lain melalui skema pinjaman tidak diperbolehkan berdasarkan keputusan tersebut.
Hal ini menegaskan bahwa setiap masjid memiliki harta yang harus dikelola sesuai peruntukan dan kemaslahatan masing-masing. Pengurus tidak dapat secara bebas memindahkan atau menggunakan dana masjid lain untuk kepentingan unit usaha yang dikelolanya.
Kesimpulan
Berdasarkan hasil keputusan Bahtsul Masail Wustho 08 Pondok Pesantren Syaichona Moh. Cholil, terdapat beberapa ketentuan penting mengenai pengelolaan dana infak dan harta masjid.
Pertama, dana infak masjid tidak boleh digunakan untuk kegiatan kemaslahatan umum seperti khitan massal dan pemeriksaan kesehatan gratis apabila manfaat kegiatan tersebut tidak kembali kepada masjid.
Kedua, dana masjid diperbolehkan dijadikan modal usaha dengan akad mudharabah apabila memenuhi persyaratan tertentu. Di antaranya merupakan dana lebih, berasal dari hasil wakaf untuk kemaslahatan masjid, memiliki prospek keuntungan, serta dikelola secara aman dan penuh kehati-hatian.
Ketiga, pengurus masjid diperbolehkan membuka unit usaha menggunakan kas masjid sendiri dengan mengikuti ketentuan investasi tersebut. Akan tetapi, pengurus tidak diperbolehkan menggunakan dana pinjaman dari masjid lain sebagai modal usaha dalam konteks persoalan ini.
Pada akhirnya, pengelolaan dana masjid bukan sekadar persoalan bagaimana memperoleh keuntungan, tetapi juga bagaimana menjaga amanah umat dan memastikan bahwa setiap dana digunakan sesuai dengan tujuan peruntukannya. Pengembangan ekonomi masjid tentu merupakan langkah positif, selama tetap memperhatikan ketentuan syariat dan mengutamakan kemaslahatan masjid.
Sumber Referensi Kitab
فتح المعين (3/ 211)
(ولا يباع موقوف وإن خرب) فلو انهدم مسجد وتعذرت إعادته: لم يبع، ولا يعود ملكا بحال – لامكان الصلاة والاعتكاف في أرضه – أو جف الشجر الموقوف أو قلعه ريح لم يبطل الوقف، فلا يباع ولا يوهب، بل ينتفع الموقوف عليه – ولو بجعله أبوابا، إن لم يمكنه إجارته خشبا بحاله – فإن تعذر الانتفاع به إلا باستهلاكه: كأن صار لا ينتفع به إلا بالاحراق: انقطع الوقف – أي ويملكه الموقوف عليه حينئذ – على المعتمد فينتفع بعينه ولا يبيعه. ويجوز بيع حصر المسجد الموقوفة عليه إذا بليت، بأن ذهب جمالها ونفعها وكانت المصلحة في بيعها، وكذا جذوعه المنكسرة – خلافا لجمع فيهما – ويصرف ثمنها لمصالح المسجد إن لم يمكن شراء حصير أو جذع به.والخلاف في الموقوفة – ولو بأن اشتراها الناظر ووقفها – بخلاف الموهوبة والمشتراة للمسجد، فتباع جزما، لمجرد الحاجة: أي المصلحة – وإن لم تبل – وكذا نحو القناديل. ولا يجوز استعمال حصر المسجد ولا فراشه في غير فرشه مطلقا – سواء كانت لحاجة أم لا – كما أفتى به شيخنا.ولو اشترى الناظر أخشابا للمسجد، أو وهبت له وقبلها الناظر: جاز بيعها لمصلحة – كأن خاف عليها نحو سرقة – لا إن كانت موقوفة من أجزاء المسجد، بل تحفظ له وجوبا.ذكره الكمال الرداد في فتاويه.ولا ينقض المسجد إلا إذا خيف على نقضه فينقض يحفظ، أو يعمر به مسجد آخر إن رآه الحاكم. والاقرب إليه أولى، ولا يعمر به غير جنسه كرباط وبئر – كالعكس – إلا إذا تعذر جنسه.والذي يتجه ترجيحه في ريع وقف المنهدم، أنه إن توقع عوده: حفظ له، وإلا صرف لمسجد آخر.فإن تعذر: صرف للفقراء، كما يصرف النقض لنحو رباط. (وسئل) شيخنا عما إذا عمر مسجد بآلات جدد، وبقيت آلاته القديمة: فهل يجوز عمارة مسجد آخر قديم بها أو تباع ويحفظ ثمنها ؟ (فأجاب) بأنه يجوز عمارة مسجد قديم وحادث بها حيث قطع بعدم احتياج ما هي منه إليها قبل فنائها، ولا يجوز بيعه بوجه من الوجوه. انتهى. ونقل نحو حصير المسجد وقناديله كنقل آلته. ويصرف ريع الموقوف على المسجد مطلقا، أو على عمارته في البناء – ولو لمنارته – وفي التجصيص المحكم والسلم، وفي أجرة القيم – لا المؤذن والامام والحصر والدهن، إلا إن كان الوقف لمصالحه، فيصرف في ذلك – لا في التزويق والنقش – وما ذكرته – من أنه لا يصرف للمؤذن والامام في الوقف المطلق – هو مقتضى ما نقله النووي في الروضة عن البغوي، لكنه نقل بعده عن فتاوي الغزالي أنه يصرف لهما، وهو الاوجه – كما في الوقف على مصالحه – ولو وقف على دهن لاسراج المسجد به أسرج كل الليل إن لم يكن مغلقا مهجورا.وأفتى ابن عبد السلام بجواز إيقاد اليسير من المصابيح فيه ليلا – احتراما – مع خلوه من الناس، واعتمده جمع.وجزم في الروضة بحرمة إسراج الخالي. قال في المجموع: يحرم أخذ شئ من زيته وشمعه – كحصاه وترابه
الفتاوى الفقهية الكبرى (3/ 336)
الجواب أما عن المسألة الأولى فالذي صرح به الشيخان كالأصحاب أن من وظيفة ناظر الوقف حفظ الأصول والغلات على الاحتياط ومن وظيفته أيضا إجارته على الاحتياط فأوجبوا عليه الاحتياط في كل من هذين كغيرهما
الفتاوى الفقهية الكبرى (7/ 309)
وَصَرَّحُوا أَيْضًا بِأَنَّ النَّاظِرَ فِي مَالِ الْوَقْفِ كَالْوَصِيِّ وَالْقَيِّمِ فِي مَالِ الْيَتِيمِ ، وَالْوَصِيُّ وَالْقَيِّمُ لَا يَجُوزُ لَهُمَا التَّصَرُّفُ إلَّا بِالْغِبْطَةِ وَالْمَصْلَحَةِ ، وَظِيفَةُ الْمُتَوَلِّي الْعِمَارَةُ وَالْإِجَارَةُ وَتَحْصِيلُ الرَّيْعِ وَقِسْمَتُهُ عَلَى الْمُسْتَحِقِّينَ وَحِفْظُ الْأُصُولِ وَالْغَلَّاتِ عَلَى الِاحْتِيَاطِ ا هـ .فَقَوْلُهُ عَلَى الِاحْتِيَاطِ رَاجِعٌ إلَى كُلٍّ مِمَّا قَبْلَهُ وَمِنْهُ الْإِجَارَةُ فَهِيَ صَرِيحَةٌ فِي أَنَّ إجَارَةَ النَّاظِرِ إنَّمَا تَنْفُذُ مِنْهُ إنْ كَانَتْ عَلَى جِهَةِ الِاحْتِيَاطِ وَأَنْ لَا تُؤَجَّرَ الْمُدَّةَ الطَّوِيلَةَ إلَّا إنْ اُحْتِيجَ إلَيْهَا وَكَانَ فِيهَا مَصْلَحَةٌ لِعَيْنِ الْوَقْفِ ، وَسَبَقَهُمَا الْجُرْجَانِيُّ إلَى ذَلِكَ ، وَعِبَارَتُهُ : وَيَتَصَرَّفُ مَنْ إلَيْهِ النَّظَرُ عَلَى الِاحْتِيَاطِ وَيَكُونُ ذَلِكَ فِي يَدِهِ عَلَى وَجْهِ الْأَمَانَةِ كَالْوَكِيلِ وَالْوَصِيِّ انْتَهَتْ .
حاشية عميرة (3/ 111)
فرع : فضل من ريع الوقف شيء هل يجوز الاتجار فيه ؟ أفتى بعض المتأخرين بالجواز إن كان للمسجد وإلا فلا . خاتمة : أراد بعض الناس ترميم الوقف وفي ريعه كفاية , نقل ابن دقيق العيد عن بعضهم منعه لما فيه من تعطيل غرض الواقف عليه من تحصيل الأجر . قال الزركشي : ولعله مفرع على أن الملك للواقف .
الفتاوى الفقهية الكبرى (6/ 151)
وقد أفتى بما يوافقه شيخنا شيخ الإسلام زكريا سقى الله عهده فإنه سئل عمن وقف على شخص ، ثم أولاده وشرط النظر له عليه أيام حياته ، ثم لمن ينتهي له الوقف ممن ذكر ، ثم أجر الموقوف عليه الموقوف مدة ومات قبل انقضائها فأجاب بأن الإجارة تنفسخ بموته ؛ لأن المنافع بعد موت المؤجر لغيره ا هـ .وكذلك الكمال الرداد شارح الإرشاد فإنه سئل عن ضيعة موقوفة على الذرية بطنا بعد بطن على الترتيب والنظر فيه للأكبر من كل بطن فأجره الناظر وليس من الذرية من ذلك البطن غيره فهل تنفسخ الإجارة بموته وهل يصح إيجاره بدون أجرة المثل فأجاب بقوله نعم تنفسخ الإجارة ولا تصح إجارة الناظر بدون أجرة المثل ا هـ .
الفتاوى الفقهية الكبرى (7/ 309)
وأما حكم إجارة الناظر من الصحة تارة والفساد أخرى ، فقد تعرضوا له في باب الوقف ، حيث أشاروا فيه إلى أنه يلزم الناظر أن يتصرف في مال الوقف كالوصي بالمصلحة بالنسبة لرعاية مقصوده وبقاء عينه ، لا بالنسبة لرعاية مصلحة المستحق ، وصرحوا أيضا بأن الناظر في مال الوقف كالوصي والقيم في مال اليتيم ، والوصي والقيم لا يجوز لهما التصرف إلا بالغبطة والمصلحة ، ولا يكتفى فيهما بقولهما ، بل لا بد من إثبات إحداهما عند القاضي ، فكذلك الناظر لا يجوز له أن يؤجر الوقف المدة الطويلة إلا لحاجة أو مصلحة تعود للوقف لا للمستحق .
الحاوى الكبير ـ الماوردى (5/ 804)
وإن كان لو ابتاع به عقارا لم يعد عليه من فاضل غلته قدر كفايته جاز أن يتجر له بالمال على شروط ثلاثة : وذلك أن يكون الزمان أمينا ، والسلطان عادلا ، والتجارة مربحة . فإن كان الزمان مخوفا لم يتجر بالمال لما فيه من التغرير به ، وإن كان السلطان جائرا لم يجز أن يتجر به : لأنه ربما طمع فيه بجوره ، وإن كانت التجارة غير مربحة لم يجز أن يتجر بالمال لعدم الفضل المقصود بالتجارة . فإذا اجتمعت هذه الأحوال من أمن الزمان وعدل السلطان وأرباح المتاجر ، جاز للولي أن يتجر له بماله على شروط معتبرة في الشراء وشروط معتبرة في البيع . فأما الشروط المعتبرة في الشراء في تجارة اليتيم فأربعة : أحدها : أن يشتري ما لا يخاف عليه الفساد وإن بقي : لأن ما يسرع فساده لا يتحفظ ثمنه وأن يقع عند خوف فساده وكس . وأموال اليتامى يجب أن تكون محفوظة الأصل موجودة النماء . والثاني : أن يكون الربح فيه غالبا ، إما بظهوره في الحال وإما لغلبة الظن به في ثاني حال ، فإن لم يغلب في الظن ظهور الربح فيه لم يكن لليتيم حظ في صرف ماله فيه . والثالث : أن يكون الشراء بالنقد لا بالنساء : لأن شراء النقد أرخص والربح فيه أظهر ، لأن في النساء إلزام دين لا يؤمن معه تلف المال وبقاء الدين . فهذه الشروط الثلاثة هي من حق الولاية وصحة العقد جميعا . فإن أخل الولي بها أو بأحدها لم يلزم الشراء في مال اليتيم ، وكان باطلا إن عقد بعين المال ويلزم الولي إن لم يعقد بعين المال . والرابع : أن لا يدفع الثمن إلا بعد قبض ما اشترى ما لم يقض عليه بدفع الثمن ناضا : لأن في دفع الثمن قبل قبض المبيع تغريرا ، وهذا شرط في حق الولاية لا في صحة العقد ، فإن أخل به الولي صح العقد وكان ضامنا لما عجل من الثمن حتى يقبض المبيع فيسقط عنه بقبضه ضمان الثمن .
فصل : وأما الشروط المعتبرة في البيع في تجارة اليتيم فأربعة : أحدها : أن يكون البيع عند انتهاء الثمن وكمال الربح من غير أن يغلب في الظن حدوث زيادة فيه لما في بيعه قبل كمال الربح من تفويت باقيه . فإن باعه مع غلبة الظن في حدوث الزيادة في ثمنه لم يجز لعدم الحظ لليتيم في بيعه . والثاني : الاجتهاد في توفير الثمن حسب الإمكان . فإن باعه بثمن هو قادر على الزيادة الجزء الخامس < > فيه لم يجز ، سواء كان بيعه بثمن المثل أو أقل أو أكثر : لأن ترك الزيادة مع القدرة عليها عدول عن الحظ لليتيم . والثالث : أن يكون البيع بالنقد دون النساء : لأن بيع النقد أحفظ للمال مع اتصال التجارة به ، إلا أن يكون النساء أحظ له في بعض الأحوال فيجوز أن يبيع بالنسيئة بخمسة شروط : أحدها : زيادة الثمن على سعر النقد . والثاني : قرب الأجل . والثالث : ثقة المشتري ويساره . والرابع : الإشهاد عليه . والخامس : الرهن فيه على ما سنوضح من أحكام ذلك في كتاب الرهن . والرابع : أن لا يدفع ما باعه نقدا إلا بعد قبض ثمنه ما لم يقض عليه بدفعه ناضا . وهذا شرط في حق الولاية لا في صحة العقد فإن أقبض المبيع كان ضامنا لثمنه لا للمبيع في نفسه : لأن المبيع من ملك المشتري ، وقد سقط ضمانه عن اليتيم بالقبض ، وإنما حقه في الثمن ، فيصير الولي بدفع ذلك ضامنا لمال اليتيم الذي حصل التفريط بتأخير قبضه . ولا يجوز أن يسافر بماله برا في تجارة اليتيم ولا بحرا لما في السفر من التغرير بالمال . روي عن رسول الله {صلى الله عليه وسلم} أنه قال : ” إن المسافر وماله على قلت إلا ما وقى الله ” أي : على خطر . فإن سافر بماله ضمن ألا أن تكون المسافة قريبة والطريق آمنا . فإن قيل : فقد روي عن عائشة رضي الله عنها أنها أبضعت بأموال بني أخيها في البحر ، ففيه جوابان : أحدهما : أنه كان في ساحل بحر الجار بحيث يقرب من المدينة ، وكان غالب ذلك السلامة . والثاني : أنه يجوز أن تكون عائشة ضمنت المال بالغرر إن تلف مبالغة في طلب الربح لبني أخيها . فإذا اتجر الولي بمال اليتيم على الشروط المذكورة في البيع والشراء ، فهل له أجرة مثله بحق عمله أم لا ؟ ينظر فيه : فإن لم يكن ذلك قاطعا له عن عمله ولا مانعا من التصرف في شغله وكان واجدا مكتفيا فلا أجرة له ، وإن كان يقطعه ذلك عن عمله ويمنعه من كسبه ففيه قولان : الجزء لخامس < > أحدهما : لا أجرة له : لأنه عمل ذلك مختارا عن غير عقد لازم ولا عن عوض مبذول فصار متطوعا به . والقول الثاني : له الأجرة : لأن في المنع منها ذريعة إلى إهمال الأيتام ، وترك مراعاتهم والتجارة بأموالهم . وقد قال المفسرون في تأويل قوله تعالى في أموال اليتامى : ولا تأكلوها إسرافا وبدارا أن يكبروا ومن كان غنيا فليستعفف ومن كان فقيرا فليأكل بالمعروف [ النساء : ] أن السرف هو أخذها على غير ما أباح الله تعالى .
حاشية قليوبي (3/ 109)
تنبيه : لو زاد ريع ما وقف على المسجد لمصالحه أو مطلقا ادخر لعمارته وله شراء شيء به مما فيه زيادة عليه , ولو زاد ريع ما وقف لعمارته لم يشتر منه شيء ويقدم عمارة عقاره على عمارته وعلى المستحقين , وإن لم يشترطه الواقف كذا في العباب ويجب على ناظر الوقف ادخار شيء مما زاد من غلته لعمارته وشراء عقار بباقيه وأفتى بعض المتأخرين بجواز الاتجار فيه إن كان من وقف مسجد وإلا فلا وسيأتي أقراضه تنبيه لو أراد شخص ترميم مسجد مثلا من ماله , وفي ريعه كفاية فله ذلك . قاله الزركشي قال : ومن منعه بناه على أن الملك للواقف فراجعه . تنبيه : لا يجوز تغيير شيء من عين الوقف , ولو لأرفع منها فإن شرط الواقف العمل بالمصلحة اتبع شرطه , وقال السبكي : يجوز تغيير الوقف بشروط ثلاثة أن لا يغير مسماه , وأن يكون مصلحة له كزيادة ريعه , وأن لا تزال عينه فلا يضر نقلها من جانب إلى آخر . نعم يجوز في وقف قرية على قوم إحداث مسجد ومقبرة وسقاية فيها
الحاوى الكبير ـ الماوردى (7/ 856)
مسألة : قال المزني رحمه الله تعالى : ” ولو اشترى العامل ، أو باع بما لا يتغابن الناس بمثله فباطل وهو للمال ضامن ” .قال الماوردي : وهذا صحيح ؛ لأن تصرف العامل في القراض موضوع لتثميره وتنميته ، فيلزمه في بيوعه وأشربته شرطان : أحد شرطي شرائه : أن يشتري ما يرجو منه فضلا وربحا إما في الحال ، أو في ثاني حال ، فإن اشترى ما يعلم أن لا فضل فيه في الحال ، ولا في ثاني حال لم يجز لعدم الربح المقصود به . والشرط الثاني : أن يكون الشراء إما مسترخصا إن كان بيعه في الحال ، أو بثمن مثله إن كان يتوقع فيه ربحا في ثاني حال . الجزء السابع < 354 > فإن اشتراه بأكثر من ثمن مثله نظر : فإن كان الغبن فيه يسيرا قد يتغابن الناس بمثله كان معفوا عنه ؛ لأن العقود لا تخلو غالبا منه . وإن كان كثيرا لا يتغابن الناس بمثله لم يجز ، ثم ينظر في العقد : فإن كان بعين المال بطل ، وإن كان في الذمة كان الشراء لازما لا في مال القراض . وأما بيعه فبشرطين : أحدهما : أن يتوقع به تناهي أسعاره المعهودة ليستكمل به الربح المقصود . والشرط الثاني : أن يستوفي أوفر الأثمان الموجودة ؛ لأن بها محل بربح مقصود . فإن باعه بأقل من ثمن مثله نظر فيما غبن به : فإن كان يسيرا قد يتغابن الناس بمثله كان معفوا عنه ؛ لأن العقود لا تخلو غالبا منه . وإن كان كثيرا لا يتغابن الناس بمثله لم يجز ، وكان البيع باطلا ، ولا ضمان عليه ما لم يقبض ، فإن قبض ضمن ، وفي قدر ما يضمنه قولان ذكرناهما في غير موضع . أحدهما : وهو أصحهما أنه يضمن جميع القيمة . والثاني : أنه يضمن ما قصر فيه من نقص القيمة . ولا يبطل عقد القراض [ بضمانه ] ، لاستقراره بتصرفه .
Keterangan Hasil Bahtsul Masail
Artikel ini disusun berdasarkan hasil keputusan Bahtsul Masail Wustho 08, Komisi B, Pondok Pesantren Syaichona Moh. Cholil, Demangan Barat, Bangkalan, pada Rabu–Kamis, 13–14 Februari 2019.
- Moderator: Agus Kholil dan Ust. Ahmadi.
- Perumus: KH. Muhibuddin Aman Ali dan Ust. Moh. Tuba.
- Mushohhih: KH. Abd. Wahab Jazuli.